Ces travaux de recherche ont bénéficié du soutien financier de la Caisse des Dépôts et Consignations. Nous remercions Isabelle Laudier, responsable de l’Institut pour la recherche, pour son expertise. L’étude s’appuie sur les contributions du groupe EM2C – Élodie Labalme (directrice de la filiale Aménagement, Solstice) et Cyrielle Dally (chef de projet) – sur celles du groupe SERL – William Griesi (chef de projet) – et de la direction du Grand Projet de Ville de la Métropole de Lyon – Christophe Saphy (directeur GPV). Nous remercions également le laboratoire ESPI2R (Jeffrey Blain), le laboratoire Pacte de l’Institut d’urbanisme et de géographie alpine de Grenoble (Paulette Duarte), le groupe Relyens (Matthieu Viguier) et l’université Gustave-Eiffel (Marie Llorente) pour leur participation au sein du groupe miroir.
Contexte
Les critères ESG en immobilier
Les critères environnementaux, sociaux et de gouvernance (ESG) occupent une place de plus en plus importante dans l’immobilier. Ils s’imposent comme des facteurs clés de différenciation et de durabilité pour les acteurs de ce secteur. En effet, les évolutions réglementaires, les attentes des investisseurs et l’urgence climatique amènent les professionnels de l’immobilier à intégrer ces critères ESG comme un véritable enjeu de valorisation de leurs actifs. Cela concerne notamment : la performance énergétique des bâtiments, la réduction de leur empreinte carbone et l’obtention de certifications reconnues (HQE, BREEAM, LEED2), pour la dimension environnementale ; le confort et le bien-être des occupants, l’accessibilité des bâtiments et l’impact des projets sur le tissu urbain et les riverains, pour la dimension sociale ; la transparence des sociétés de gestion, l’éthique des relations avec les parties prenantes et le respect des obligations de reporting extrafinancier, en particulier dans le cadre de la taxonomie européenne, pour la gouvernance. L’importance accordée à ces enjeux constitue désormais une partie de la valeur d’un bien. Des biens non conformes s’exposeraient ainsi à un risque de dévalorisation, voire de perte de valeur, tandis que les actifs vertueux gagnent en attractivité auprès des investisseurs.
Des bilans d’opération d’aménagement urbain hermétiques aux critères ESG ?
Les projets urbains doivent aujourd’hui répondre à des enjeux de transition écologique, de sobriété foncière et d’adaptation au changement climatique. Ces exigences transforment l’acte d’aménager et de construire (Brown et al., 2025). L’écologisation de l’aménagement invite à réfléchir aux mécanismes d’incitations financières permettant d’indexer une performance écologique à une forme de valorisation monétaire (Florentin et al., 2025). « Par choix ou par obligation, les acteurs de la fabrique urbaine sont désormais conduits à intégrer les critères ESG au cœur de leurs stratégies et de leurs projets » (Gillio & Laroche, 2026, p. 7). À ce titre, et malgré un agenda politique perturbé, l’application de la Corporate sustainability reporting directive (CSRD) – directive européenne relative à la publication d’informations en matière de durabilité par les entreprises adoptée en 2022 – offre une opportunité intéressante pour ancrer cette démarche ESG dans le secteur immobilier.
Les bilans d’opération d’aménagement sont la clé pour renouveler la lecture des projets urbains à tous les niveaux de la chaîne de valeur de la fabrique urbaine (Morelo & Ondet, 2026). Encore largement fondés sur une lecture financière de court et moyen terme, ils peinent à intégrer les bénéfices des actions en faveur des enjeux environnementaux et sociaux. Le modèle économique de l’aménagement repose en effet sur une logique de flux et de volume (Topalov, 1974) : le bilan d’opération met en regard l’ensemble des dépenses et des recettes d’investissement d’un projet, sur un périmètre temporel et spatial limité. L’absence de lignes ESG clairement identifiées dans les bilans ne signifie pas pour autant que ces critères ne sont pas pris en compte. Elle traduit surtout des conventions de valorisation différentes (Baraud-Serfaty, 2022), dans lesquelles les critères ESG sont identifiés comme des surcoûts (Lab2051, 2023).
Penser les transitions ne peut se faire sans changer de modèle (chaire Aménager le Grand Paris & Lifti, 2026). Il est question de réinterroger ce qui fait la valeur d’un projet urbain : comment passer de la reconnaissance des critères ESG dans un programme à sa traduction dans le modèle économique de la fabrique de la ville ? Si l’introduction des critères ESG dans les bilans ne résoudra pas les déséquilibres entre les dépenses et les recettes de court terme, elle permettra néanmoins de prendre en compte les enjeux extrafinanciers dans les décisions collectives. Cela suppose de se doter à minima d’un référentiel commun, afin de rendre comparables les effets des projets d’une opération à une autre.
C’est dans cette perspective que le Cerema, Ma friche urbaine et Kanopeum ont mené, avec le soutien de l’Institut pour la recherche de la Caisse des Dépôts, une recherche-action pour explorer l’intégration des critères ESG dans les bilans d’aménagement. Ce travail s’appuie sur l’expertise d’un « groupe miroir », constitué de chercheurs et de praticiens (laboratoires ESPI2R et Pacte, experts en investissement immobilier), chargé d’apporter un éclairage académique et technique.
Méthode
16 entretiens exploratoires semi-directifs
Cette étude repose sur deux enquêtes complémentaires. Une série de 16 entretiens exploratoires a d’abord été menée entre janvier et avril 2025, à partir de laquelle a été dressé « un état des lieux des pratiques existantes en matière d’intégration des critères ESG. Ces entretiens semi-directifs ont été réalisés auprès d’un panel d’acteurs […] directement concerné[s] par le bilan d’opération : collectivités territoriales (EPCI [établissement public de coopération intercommunale] et commune), aménageurs publics et privés, promoteurs immobiliers, investisseurs en immobilier. […] Ces entretiens ont permis de recueillir des données qualitatives sur les stratégies et les pratiques liées à l’ESG » (Gillio & Laroche, 2026, p. 15-16).
Trois ateliers
À la suite de ces entretiens, trois ateliers ont été organisés avec les opérateurs de deux projets urbains partenariaux (PUP) de la Métropole de Lyon, retenus en raison de leur degré de maturité, en plus de la prise en compte des critères ESG : celui de la Sauvegarde, porté par l’aménageur public SERL dans le cadre du renouvellement urbain du quartier de la Duchère, et celui de D-Side !, porté par le groupe privé EM2C, sur une friche industrielle à Décines-Charpieu. Leur démarche sociale et environnementale est ambitieuse ; elle vise en effet les certifications HQE Aménagement durable et Habitat durable, et les actions menées vont au-delà des exigences de ces certifications, , avec notamment la mise en place d’une assistance à maîtrise d’usage sur l’inclusion, la création du collectif Objectif Inclusion Décines, le déploiement du projet citoyen Cité paysagère, l’expérimentation d’une halle agriculturelle (Laroche et al., 2026).
Dans le cadre de cette recherche-action, les ateliers avaient pour objectifs de :
-
caractériser les dimensions ESG d’un projet d’aménagement, en identifiant des lignes de dépenses spécifiques associées à ces critères dans les bilans ;
-
analyser les effets à différents niveaux de ces actions (pour l’opération, l’opérateur et le territoire) sur les phases d’investissement et d’exploitation ;
-
formaliser un référentiel d’évaluation, caractériser les impacts ESG et les monétariser.
Principaux résultats
Une appropriation hétérogène des critères ESG
Les entretiens et les ateliers montrent que les critères ESG ne sont que récemment intégrés dans la stratégie des organisations, sans être toujours bien compris et appropriés par les équipes opérationnelles comme outils de pilotage et d’aide à la décision dans les opérations. Ces grilles ESG sont le fruit de démarches expérimentales, souvent construites à l’occasion de partenariats avec des investisseurs institutionnels, sur un projet jugé exemplaire.
L’autre frein identifié à la diffusion des démarches ESG tient au manque de reconnaissance économique. Dans un contexte de « marges réduites et de hausse des coûts de travaux », les promoteurs et aménageurs privés en particulier « soulignent la difficulté à valoriser financièrement les critères ESG auprès des propriétaires fonciers » (Gillio & Laroche, 2016, p. 24).
« L’approche ESG ancrée dans nos statuts ne nous a jamais permis de négocier un prix de terrain minoré. »
(Extrait d’entretien, président et sociétaire, promoteur privé. Reproduit de Gillio & Laroche, 2016, p. 24)
Cette absence de reconnaissance et la difficulté à croiser la performance financière avec les indicateurs ESG conduisent à des situations paradoxales, parfois à rebours des intentions initiales du projet en matière d’accessibilité, d’abordabilité ou d’impact environnemental. Ce constat rejoint des travaux récents, qui pointent une tendance à ramener ces exigences ESG à de simples surcoûts pour les instrumentaliser dans la négociation avec les pouvoirs publics (Taburet, 2012), voire à les monétiser. La labellisation de certaines démarches – Ecoquartier, par exemple – peut conduire à la valorisation marchande d’une « valeur verte » qui augmente les prix et rend les logements moins accessibles (Chauvel, 2026).
« Nos efforts sont répercutés dans les prix de vente du foncier, qui sont aujourd’hui une dépense importante. »
(Extrait d’animation d’un atelier, directrice de filiale Aménagement, groupe privé. Reproduit de Gillio & Laroche, 2016, p. 25)
Faire entrer le temps long dans l’immobilier
Les collectivités et les opérateurs font face à des dilemmes de plus en plus fréquents : comment développer des opérations sobres d’un point de vue du foncier et des ressources ? Comment justifier des démarches à impact social innovantes sans risquer d’être hors coût ou hors marché ? Dans ce difficile équilibre entre les efforts financiers et les effets attendus à plus long terme, les entretiens mettent en évidence le décalage entre le temps de la construction (qui correspond à celui de l’engagement financier) et celui de la création de valeur (équivalent à celui de l’exploitation), les impacts intuités sur ce second temps n’étant pas mesurés.
« La démarche à impact a une série de conséquences négatives sur les bilans […] qui ne tournent qu’avec l’addition de mètres carrés. On a besoin de temps long pour développer nos opérations, quand les acteurs concurrents font des allers-retours beaucoup plus rapides sur des actifs. »
(Extrait d’entretien, directeur général délégué, promoteur privé. Reproduit de Gillio & Laroche, 2016, p. 65)
Il faut du temps pour que ces effets puissent être objectivés et réellement pris en compte. L’intégration de ces critères suppose davantage de concertation et d’expérimentation, ce qui étire la durée de la conception. Cet allongement des durées, bien qu’assimilé à un coût de portage plus important, est perçu par les collectivités comme une condition de la qualité des projets.
« Ça va faire 10 ans qu’on travaille dessus […], la première convention avec EPORA3 date de 2015-2016. On est aujourd’hui en train de consolider finalement la vision […] en se donnant des critères très précis d’un point de vue qualitatif. »
(Extrait d’entretien, maire d’une commune de l’agglomération viennoise en Isère. Reproduit de Gillio & Laroche, 2016, p. 65)
La nécessité de trouver un équilibre entre les acteurs
La reconnaissance des critères ESG ne peut reposer sur un seul acteur. Ces critères, intégrés dans une chaîne de bilans, influencent les décisions de l’ensemble des acteurs de la chaîne de valeur de la fabrique urbaine. Dans cette chaîne de bilans, les bénéfices produits s’observent à plusieurs échelles : le territoire, les usagers et habitants, les investisseurs ou gestionnaires, tandis que les dépenses sont principalement supportées par les aménageurs et les promoteurs durant la phase d’investissement. Cette dissociation entre ceux qui financent et ceux qui bénéficient de la création de valeur expliquent en partie les difficultés à intégrer les critères ESG dans les bilans d’opération. Les promoteurs interrogés insistent sur la nécessité de construire un consensus autour des valeurs et des critères de valorisation : c’est la condition d’un partage de la valeur entre les acteurs de la fabrique urbaine.
« Avant d’aborder la valeur extrafinancière, il faudrait d’abord que les promoteurs partagent les mêmes lignes et les mêmes taux, notamment sur leurs marges et frais de gestion, dans leurs bilans. »
(Extrait d’entretien, président et sociétaire, promoteur privé, société coopérative d’intérêt collectif. Reproduit de Gillio & Laroche, 2016, p. 27)
Vers un référentiel commun de mesure d’impact
À partir de l’analyse des exemples des PUP de D-Side ! et de la Sauvegarde, ainsi que des entretiens réalisés, cette étude a permis de construire une grille de 39 critères ESG organisée autour de sept entrées thématiques (trois environnementales : atténuation, adaptation, pratiques durables ; trois sociales : valeur locale, valeur d’usage, valeur sociale ; une de gouvernance).
« Ces critères représentent l’ensemble des actions pouvant améliorer la performance ESG d’un projet urbain tout au long de son cycle de vie (de la conception, construction ou réhabilitation/rénovation, [à l’exploitation]) » (Gillio & Laroche, 2026, p. 37) . Appliquée aux bilans des deux opérations, cette lecture croisant les critères de performance ESG et le bilan financier, dite « en bilan coloré »4 car elle consiste à faire apparaître ligne par ligne les dépenses liées aux démarches ESG, a mis en lumière des verrous importants pour les deux opérateurs : les dépenses liées aux démarches ESG sont disséminées dans le bilan (figure 1). Certains dispositifs ciblés comme l’aménagement d’un tiers-lieu ressource ou la mise en œuvre d’espaces de préfiguration nécessitent la création de nouvelles lignes qui vont s’ajouter au bilan classique. C’est le cas des lignes « assistance à maîtrise d’ouvrage inclusion » ou « animation d’un tiers-lieu » insérées par les aménageurs pour rendre visibles les dépenses d’animation pour la vie de quartier.
Figure 1. La grille d’évaluation de la performance extrafinancière sur la phase de conception des projets urbains (analyse ex ante) appliquée aux deux opérations de PUP retenues dans le cadre de la recherche-action
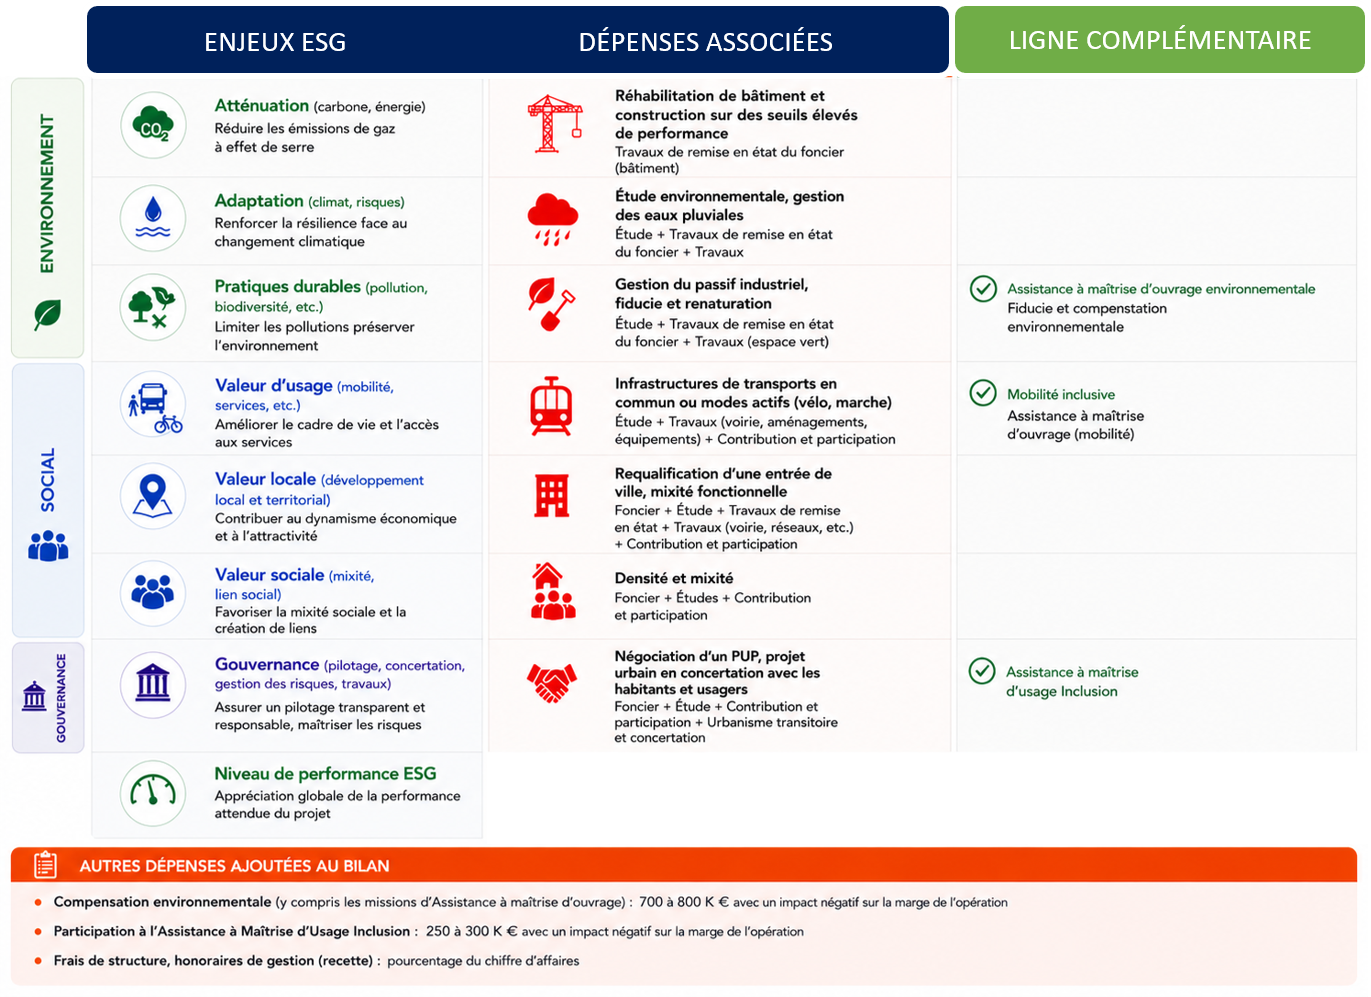
© Ma Friche urbaine, Cerema. Reproduit de Gillio & Laroche, 2026, p. 41.
Ce travail autour des valorisations amène à questionner leur traduction dans un bilan élargi : dans le cas de pratiques vertueuses, qui en supporte le coût et qui sont les bénéficiaires des externalités attendues ? Comment cela est-il compté ? Une première liste des externalités classées au regard de leurs impacts respectifs sur l’opérateur, l’opération, le territoire, et de l’effort financier qu’elles représentent pour les aménageurs a permis de décrire, dans le périmètre actuel du bilan, les dépenses générées à l’échelle de l’opération et les effets du projet sur l’opérateur et le territoire.
Ces impacts, traduits à différentes échelles en termes de bénéfices et de coûts, sont à mettre en perspective avec le bilan dans une logique de coût global. La déclinaison, au cours des ateliers, de ces effets en indicateurs de mesure d’impact a permis d’aborder les enjeux de la monétarisation. Deux pistes ont été identifiées :
-
les coûts directs de régénération liés aux dépenses d’investissement « (préservation, restauration, renaturation, etc.). Ils consistent à valoriser comptablement les efforts nécessaires pour maintenir ou restaurer le capital naturel, social, indépendamment des logiques de compensation » (Gillio & Laroche, 2016, p. 61) ;
-
les coûts indirects évités, qui correspondent aux dépenses de fonctionnement non engagées. Ils estiment « les bénéfices socioéconomiques induits et l’efficience des choix d’aménagement et de construction » (Gillio & Laroche, 2016, p. 61). Il s’agit alors de « comparer différents scénarios d’évolution du projet pour identifier les dépenses futures évitées grâce aux efforts sur les engagements ESG » (Gillio & Laroche, 2016, idem).
Apports et perspectives
Cette recherche-action est une contribution aux travaux de recherche sur la socioécologisation des bilans d’opération. La spécificité de cette démarche tient dans la construction d’un référentiel ESG adapté aux bilans d’aménagement. À travers une expérimentation de la grille sur deux PUP, cette étude se veut le point de départ d’une réflexion, et d’un débat à bilans ouverts, sur la traduction des critères ESG dans le modèle économique de la fabrique de la ville.
Les entretiens et les ateliers ont permis d’identifier les principales limites à l’intégration des critères ESG dans les bilans. D’abord, une question de temporalité : les coûts liés aux démarches ESG sont visibles à court terme, tandis que leurs bénéfices sont identifiables qu’à moyen ou long terme, et restent donc hors de la portée des bilans. Ensuite, une limite méthodologique : les grilles ESG comme les bilans sont peu diffusés. Lors des entretiens, cela a contraint cette étude des critères ESG à une lecture principalement qualitative des stratégies à impact sur les dimensions sociales, environnementales ou de gestion des projets, sans s’appuyer dans notre analyse sur les objectifs ESG du groupe. Des pistes ont été ouvertes pour traduire les effets ESG en indicateurs d’impact avec des hypothèses de monétarisation.
Cette étude ouvre de nombreuses pistes de réflexion et recommandations à destination des pouvoirs publics : l’harmonisation des référentiels et des méthodes de reporting dans le secteur de l’immobilier, la standardisation et la transparence des bilans d’opération pour réduire les asymétries d’information, ou encore la sécurisation des modèles économiques des projets à impact par des mécanismes de financement adaptés (portage foncier, fiscalité incitative). Ces recommandations extraites des entretiens et des ateliers insistent finalement sur la nécessité d’un engagement commun entre les collectivités et les opérateurs privés afin que les ambitions ESG ne se trouvent pas télescopées, faute d’accompagnement financier, par les contraintes économiques. Plus largement, cette étude s’inscrit dans des dynamiques de recherches sur l’écologisation de l’aménagement, la prise en compte des critères ESG dans l’immobilier et la financiarisation de l’immobilier et de la ville. Une thèse CIFRE sera prochainement engagée entre Ma friche urbaine, le Centre Max-Weber (Lyon 2) et le laboratoire ESPI2R. Elle doit prolonger ce travail en explorant plus avant les méthodes de monétarisation des valeurs de non-usage dans les bilans d’opération.
*
|
Usages déclarés de l’intelligence artificielle générative par les auteurs |
|||
|
OUI |
NON |
Précisions |
|
|
Rédaction, argumentation |
X |
Usage proscrit pour les Cahiers ESPI2R |
|
|
Recherche d’informations et synthèse de l’état de l’art |
X |
||
|
Reformulation |
X |
Usage de Claude |
|
|
Correction orthographique et/ou grammaticale. |
X |
||
|
Résumé et/ou génération de mots clé |
X |
||
|
Génération d’images, de vidéos |
X |
Usage proscrit pour les Cahiers ESPI2R |
|
|
Codage, programmation |
X |
||