À Budapest, le marché immobilier évolue vite. La montée de la location courte durée et l’arrivée de capitaux étrangers ne relèvent pas seulement d’un phénomène passager. Ce qui se joue ici, c’est une transformation plus profonde : le logement change de rôle. Il n’est plus vu seulement comme un droit ou un besoin essentiel. Selon Raquel Rolnik notamment, dont l’ouvrage Urban Warfare: Housing Under the Empire of Finance (2019) a été commenté par Lucia Shimbo (2019), le logement devient de plus en plus un actif, un produit destiné à rapporter, détaché de sa fonction sociale.
Ce changement dépasse largement Budapest. Il s’inscrit dans un mouvement mondial de financiarisation du logement. Mais ici, la transition a été rapide, brutale, et peu encadrée. Le manque de régulation locale laisse place à une ville où deux visions de l’habitat s’affrontent : l’une comme cadre de vie, l’autre comme placement rentable.
Budapest, terrain de jeu des investisseurs mondialisés
Depuis le début des années 2010, Budapest exerce un attrait croissant sur les investisseurs étrangers. Attirés par des prix de l’immobilier encore compétitifs, une fiscalité favorable et des rendements locatifs attractifs compris entre 4 % et 6 %, voire plus pour les logements touristiques, de nombreux acheteurs originaires de France, d’Allemagne, de Russie ou encore de Chine investissent dans la capitale hongroise, parfois sans même s’y rendre. La gestion des biens est fréquemment déléguée à des agences locales, ce qui permet à ces investisseurs de rester totalement à distance.
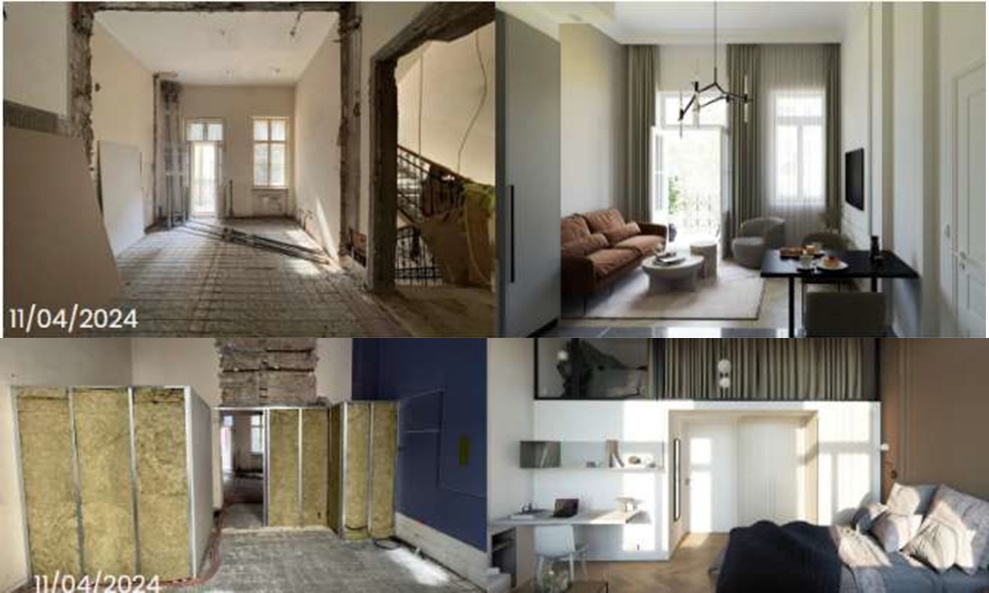
Un exemple très parlant m’a été donné lors d’une visite de terrain, en avril 2024, au 20 Nyar utca, dans le 8ᵉ arrondissement (figure 11). Ce quartier, appelé Józsefváros, se situe à l’est du centre de Pest. Il est en pleine mutation depuis une dizaine d’années, pris entre rénovation urbaine et spéculation.
Figure 11. Photographies de chantier et rendu 3D d’un projet de location touristique à Nyar utca, Budapest
© Emilia Zalouk, 11 avril 2024.
Autrefois précaire, avec un bâti dégradé, le quartier change vite. Les projets universitaires (comme ceux des universités Corvinus ou Semmelweis), les friches transformées, les nouveaux logements pour classes moyennes et étudiants étrangers accélèrent la dynamique. L’immeuble visité, modeste en apparence, en est un bon reflet. Situé près du boulevard Rákóczi et de la station Blaha Lujza tér, il bénéficie d’une excellente connexion avec le reste de la ville. Le projet prévoit de rénover entièrement l’immeuble sur 18 mois. L’usage initial des appartements sera entièrement repensé. Le promoteur veut diviser les logements en petites unités, pour les louer meublées, surtout à des jeunes actifs et des étudiants étrangers. L’opération est guidée par une logique d’optimisation financière. Le plan d’investissement de Walter Real Estate (2024) le montre clairement :
-
les rendements nets estimés vont de 2 % à 10 %, selon la surface et le type de location (saisonnière ou longue durée) ;
-
le coût des rénovations est évalué à 700 €/m², avec des matériaux standards mais attractifs ;
-
une équipe locale prend en charge la gestion à distance, pensée pour les investisseurs étrangers.
L’investisseur principal a choisi une stratégie mixte. La moitié des appartements sera louée en courte durée, l’autre en longue durée. C’est un choix de prudence. La location touristique rapporte plus, mais elle dépend des saisons et d’éventuelles nouvelles règles. La location longue, elle, garantit un revenu plus stable. Ce montage permet de répartir les risques et de valoriser les biens de façon flexible, en fonction de la conjoncture.
Ce modèle illustre bien la financiarisation du logement (Aalbers, 2016 ; Rolnik, 2019). L’appartement n’est plus vu comme un lieu à habiter. Il devient une unité économique, standardisée, planifiée. Le fait que l’investisseur principal ait acheté sans jamais voir les lieux, en dit long sur la distance croissante entre l’immobilier et la vie réelle.
Le choix de Nyar utca n’est pas un hasard. Cette rue se situe entre deux mondes : touristique d’un côté, populaire de l’autre. Cela permet une double stratégie. En haute saison, les logements peuvent accueillir des touristes. Le reste de l’année, ils peuvent être loués à des étudiants. Ce fonctionnement reflète ce que Judith Ryser (Ryser & Franchini, 2008) appelle une « urbanité flexible » : des immeubles pensés pour recevoir des flux, pas forcément des résidents. La valeur repose alors sur la polyvalence plus que sur la stabilité.
L’arbitrage entre location longue durée et location courte durée
La montée des prix et la pression spéculative s’expliquent en partie par un arbitrage stratégique de plus en plus fréquent chez les investisseurs : faut-il louer à long terme ou privilégier la location saisonnière ?
Lors d’un entretien avec un conseiller bancaire en novembre 2024, dans le cadre de ce mémoire de recherche, il m’a confié qu’il choisirait malgré tout la location longue durée, car elle offre une sécurité sur la durée et une meilleure maîtrise du risque fiscal et réglementaire.
À l’opposé, la location courte durée, rendue notamment possible par les plateformes, offre des rendements bien plus élevés, de l’ordre de 8 % à 12 % bruts dans les quartiers les plus touristiques de Pest (AirDNA, 2023). Un studio bien situé, loué 70 €/nuit avec un taux d’occupation de 70 %, peut générer plus de 17 000 € par an, pour un coût d’achat de 150 000 €, soit un rendement brut de 11,3 %.
Mais cette rentabilité exige une gestion active, une tolérance aux aléas du tourisme, et elle accentue la tension sur le marché résidentiel, en retirant des biens accessibles aux habitants permanents. Malgré un revenu locatif brut inférieur, Budapest affiche un rendement supérieur, grâce à des prix d’achat bien plus bas. Et surtout, elle reste l’une des seules grandes capitales européennes sans encadrement formel des plateformes touristiques, ce qui en fait une destination très prisée des investisseurs opportunistes.
Simulation d’investissement pour un T2 : Budapest, Rome et Paris, trois modèles urbains en tension
Dans le cadre de ce mémoire de recherche, il m’a semblé nécessaire d’approfondir la comparaison des dynamiques d’investissement locatif dans différentes capitales européennes. En effet, si l’on parle fréquemment de « rentabilité » ou d’« attractivité » des marchés immobiliers, ces termes restent vagues s’ils ne sont pas appuyés sur une analyse concrète. J’ai donc choisi d’élaborer une simulation comparée pour un bien de type T2 (environ 45 m²) dans trois villes emblématiques : Budapest, Rome et Paris. Cette comparaison vise à éclairer les stratégies d’investisseurs, les écarts de rendement, mais aussi les logiques de régulation et les implications sociales qui en découlent.
Hypothèses et méthodologie
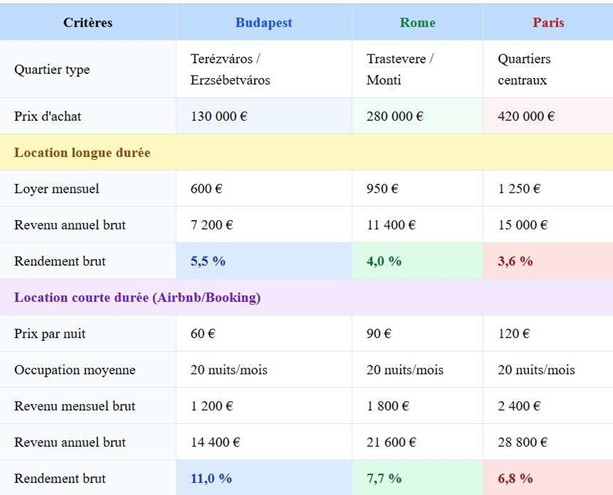
La simulation repose sur des données actualisées issues de plateformes professionnelles (SeLoger, Immobiliare.it, Ingatlan.com), de rapports d’analyse de marché (CBRE, 2023 ; Walter Real Estate, 2025), de bases de données sur la location touristique (AirDNA, 2023), ainsi que sur mes propres observations de terrain. Pour chaque ville, j’ai retenu un quartier central ou semi-central, à forte demande locative, et j’ai estimé les rendements dans deux hypothèses : location longue durée (bail d’un an renouvelable) et location courte durée (en moyenne 20 nuits par mois, via Airbnb ou Booking.com). Les chiffres sont exprimés en rendement brut annuel, sans intégrer les éventuelles hausses de capital (plus-values) à la revente (figure 12).
Figure 12. Comparaison d’investissement pour un T2 (45 m²) à Budapest, Rome et Paris
Sources : SeLoger, Immobiliare.it, Ingatlan.com, CBRE (2023), Walter Real Estate (2025), AirDNA (2023).
Auteur : Emilia Zalouk.
Budapest : de l’opportunité au rendement stratégique
À Budapest, l’achat d’un T2 de 45 m² dans un quartier comme Terézváros ou Erzsébetváros (près de l’avenue Andrássy ou de l’Opéra) représente un investissement d’environ 130 000 €. En location longue durée, ce type de bien peut se louer environ 600 € par mois, générant un revenu annuel brut de 7 200 €, soit un rendement brut de 5,5 %. Cette rentabilité est déjà significative par rapport aux standards ouest-européens.
En location courte durée, le même logement peut être loué 60 € par nuit, avec une occupation moyenne de 20 jours par mois, soit 1 200 € par mois. Sur un an, cela représente 14 400 €, pour un rendement brut de 11 %. Même après déduction des frais de plateforme et de gestion (estimés entre 15 et 20 %), la rentabilité nette demeure supérieure à 8 %, selon les estimations fournies par Walter Real Estate (2024). Le régime fiscal hongrois renforce encore l’attractivité de ce modèle.
Rome : un équilibre entre patrimoine et rentabilité
À Rome, un T2 comparable situé dans des quartiers comme Trastevere ou Monti nécessite un investissement initial d’environ 280 000 €. En location longue durée, ce bien peut rapporter 950 € par mois, soit 11 400 € par an, pour un rendement brut de 4 %. En courte durée, les prix moyens s’élèvent à 90 € par nuit. Avec une occupation de 20 nuits par mois, cela donne un revenu brut mensuel de 1 800 €, soit 21 600 € par an, pour un rendement brut de 7,7 %.
Paris : un marché patrimonial sous forte contrainte
À Paris, le prix d’un T2 équivalent dans un quartier à forte demande avoisine aujourd’hui les 420 000 €. En location longue durée, avec un loyer mensuel d’environ 1 250 €, le revenu brut annuel est de 15 000 €, soit un rendement brut de 3,6 %. Ce chiffre, déjà relativement faible, reflète la saturation du marché parisien, dont les prix à l’achat sont parmi les plus élevés d’Europe.
En location courte durée, un bien peut théoriquement se louer 120 € la nuit, générant jusqu’à 2 400 € par mois, soit 28 800 € par an, pour un rendement brut de 6,8 %. Mais cette rentabilité n’est accessible qu’à condition de respecter une réglementation extrêmement stricte.
Cette simulation révèle trois logiques d’investissement très différenciées :
-
Budapest s’impose comme la ville à la meilleure rentabilité locative, notamment en courte durée, grâce à un prix d’entrée bas, une fiscalité avantageuse, et une réglementation minimale. C’est un marché encore émergent, mais qui attire massivement les investisseurs en quête de rendement immédiat ;
-
Rome offre un compromis intéressant entre patrimonialité et rendement, mais l’évolution réglementaire rend le modèle moins stable. La demande touristique y est néanmoins suffisamment forte pour justifier l’investissement, à condition de choisir les quartiers avec soin ;
-
Paris, enfin, illustre la logique du placement de long terme : les rendements locatifs y sont faibles, mais la sécurité du capital est très élevée. L’investissement locatif y est plus adapté à des stratégies patrimoniales que spéculatives.
Ces différences ne relèvent pas seulement de logiques économiques mais traduisent des visions urbaines et politiques contrastées. À Budapest, la ville est encore largement ouverte à la financiarisation de son parc immobilier, avec les risques de gentrification et de spéculation que cela implique. À Rome, la coexistence entre touristes en nombre et résidents permanents reste fragile. À Paris, la régulation protège les habitants, mais limite considérablement les possibilités de rendement.
L’arbitrage entre ces villes renvoie à une question fondamentale : quel modèle de ville voulons-nous ? Une ville rentable, mais instable ? Une ville patrimoniale, mais inabordable ? Ou une ville régulée, mais peu dynamique ? Ces simulations d’investissement, loin d’être de simples calculs, nous engagent à penser les formes futures de l’habitat urbain et de la production urbaine.
Gentrification et fragmentation urbaine
Au-delà des simples logiques d’investissement ou de rendement locatif, l’évolution récente du marché immobilier à Budapest met en lumière un processus plus lent, mais tout aussi structurant : la gentrification. Ce phénomène, bien documenté dans les villes d’Europe de l’Ouest depuis les années 1980, semble aujourd’hui s’ancrer de manière de plus en plus visible dans la capitale hongroise. Selon Rolnik (2019), toutefois, la forme qu’il prend ici reste spécifique, car elle s’inscrit dans un contexte postsocialiste, marqué par des particularités historiques, économiques et sociales distinctes.
Une gentrification diffuse, souvent silencieuse
À Budapest, la gentrification ne prend pas nécessairement des formes spectaculaires. Elle ne passe pas toujours par de grands projets de rénovation ni par l’arrivée massive de ménages aisés. Elle avance plus discrètement, par des changements progressifs : amélioration des logements, transformation de l’offre commerciale, et renouvellement lent de la population. Ce sont les classes moyennes supérieures, souvent jeunes, mobiles et tournées vers l’international, qui remplacent peu à peu les habitants plus modestes.
On observe cette dynamique surtout dans des arrondissements comme Józsefváros ou Erzsébetváros. Autrefois perçus comme périphériques ou populaires, ces quartiers connaissent aujourd’hui une revalorisation progressive. Le changement ne réside pas seulement dans les bâtiments rénovés, mais dans l’ensemble des signes visibles dans l’espace : ouverture de cafés spécialisés, apparition de boutiques de design, multiplication des espaces de coworking ou des services liés au tourisme.
Ce type de transformation s’accompagne d’une montée régulière des loyers qui pousse en douceur les populations les plus fragiles vers la sortie. Il ne s’agit pas d’expulsions directes, mais d’un déplacement discret, souvent invisible, qui modifie profondément la composition sociale des quartiers.
Une logique d’éviction indirecte
Dans les zones touchées, les anciens habitants ne quittent pas toujours les lieux sous la contrainte. Beaucoup sont propriétaires, ce qui les protège d’un départ forcé. Pourtant, leurs conditions de vie se dégradent : augmentation du coût de la vie, perte des repères culturels, sentiment d’isolement, disparition progressive des commerces accessibles à leur budget. Cette forme de gentrification, qualifiée d’« indirecte » par Marcuse (1985), agit comme un filtre social. Elle réoriente lentement l’espace vers des usages plus rentables, sans modifier brutalement les formes urbaines.
En parallèle, la montée de la location courte durée renforce cette instabilité. Dans certains immeubles, plusieurs logements sont désormais destinés à l’accueil temporaire, souvent touristique. Cela réduit la présence de résidents permanents dans les rues et les cages d’escalier. La vie de quartier s’en trouve directement affectée : moins de liens, moins de surveillance mutuelle, moins de repères. La qualité de vie baisse malgré une apparente valorisation.
Fragmentation et hiérarchisation de l’espace urbain
À cette gentrification discrète s’ajoute une fragmentation plus marquée de l’espace urbain. L’évolution combinée des prix, des usages et des services crée une hiérarchie de plus en plus nette entre les quartiers. Dans le centre de Pest, certaines zones sont fortement valorisées. D’autres, plus en retrait, restent peu desservies, peu attractives, avec des services publics en déclin et peu d’investissements privés.
Ce déséquilibre façonne une ville à plusieurs vitesses. L’accès aux quartiers centraux devient une affaire de moyens. Cette logique va à l’encontre du principe de « droit à la ville » formulé par Henri Lefebvre (1968), qui défend l’idée que chaque citoyen doit pouvoir participer pleinement à la vie urbaine, indépendamment de ses ressources.
Les stratégies immobilières observées renforcent cette tendance. Les investisseurs ciblent les zones à fort potentiel de rendement tandis que les quartiers moins « monétisables » sont laissés à l’écart. Cela accentue les inégalités territoriales et limite la mobilité résidentielle. Pour de nombreux ménages, vivre dans le centre n’est plus envisageable. Ce n’est pas qu’il manque de logements, mais les prix ont dépassé leurs capacités.
La gentrification à Budapest ne se déploie ni uniformément, ni bruyamment. Elle avance à travers des ajustements progressifs : hausse des loyers, transformation du tissu commercial, mutation des usages. En arrière-plan, elle fragmente la ville. Elle alimente une concurrence entre les quartiers et renforce les hiérarchies sociales.
Face à ces évolutions, la question reste ouverte : quel modèle de ville Budapest souhaite-t-elle construire ? Le cas de Budapest illustre un enjeu plus large. Le droit à la ville peut-il encore coexister avec une logique de rentabilité généralisée ? Les effets de la financiarisation ne s’observent pas seulement dans les tableaux de chiffres. Ils se lisent dans les rues : moins de résidents, plus de touristes ; moins de voisinage, plus de flux ; moins de continuité, plus de spéculation.
Dans ce contexte, les pouvoirs publics, tant locaux que nationaux, ont un rôle clé. Il leur revient de trouver un équilibre entre attractivité économique et cohésion sociale, entre ouverture aux investissements et préservation du bien commun. Il ne s’agit pas d’interdire mais de réguler avec intelligence. Et surtout, d’agir de manière différenciée, en tenant compte des réalités propres à chaque quartier, et des temporalités propres à la ville.