Quartier historiquement de faible densité (35 habitants par hectare contre 67 en moyenne en petite couronne en 2015), Chelles-Gournay est un quartier de gare déjà connecté au RER E et au Transilien P. Avec une densité encore faible d’emplois, y compris autour de la gare (19 emplois par hectare contre 31 en moyenne en petite couronne) et avec l’arrivée de la ligne 16, ce quartier a donc un très fort potentiel d’aménagement, tant sur le plan résidentiel que tertiaire, réorientant probablement à la hausse une démographie baissière (source : APUR, 2015).
|
Population des ménages en 2021 |
3 288 |
|
Nombre moyen de personnes par ménage en 2021 (département : 2,43) |
2,05 |
|
Population des ménages projetée en 2030 [intervalle de confiance 95 %] |
3 157 [3 101 ; 3 189] |
|
Évolution de la population 2021-2030 (département : -0,12 %) |
-3,9 % |
|
Nombre de résidences principales en 2021 |
1 605 |
|
Nombre de résidences principales projeté en 2030 [intervalle de confiance 95 %] |
1 508 [1 479 ; 1 535] |
Cet IRIS de seconde couronne, quoique proche des réseaux de transport, a une dynamique démographique encore fragile. La hausse prévisible du parc des logements ne compense pas encore un déclin probablement explicable par le vieillissement d’un quartier surtout pavillonnaire, aux revenus dans la moyenne. Cependant cette orientation risque de changer, avec une proportion de locataires plutôt élevée (50,8 %), soit le double de la moyenne départementale (26,61 %). De même, le parc reste assez tendu : très faible part de résidences secondaires et occasionnelles, vacance moyenne, et bonne connexion des actifs aux réseaux de transport. Plus de la moitié d’entre eux utilisent principalement les transports en commun pour aller travailler (52,9 % contre 20,9 % pour la moyenne départementale). Ce chiffre a de fortes chances de progresser avec la mise en service de la ligne 16 en 2028.
Tableau 1. Statistiques descriptives de l’IRIS Centre-Ville Sud-Ouest dans la commune de Chelles
|
Indicateur (donnée 2021) |
IRIS |
Département |
|
Part de locataires |
50,8 % |
26,6 % |
|
Part de logements HLM |
10,9 % |
11 % |
|
Médiane du revenu déclaré par unité de consommation |
26 390 € |
22 941 € |
|
Part des résidences secondaires et logements occasionnels |
2,3 % |
4,5 % |
|
Taux de logements vacants |
7,1 % |
6,9 % |
|
Part de personnes de 0 à 19 ans |
24,2 % |
26,6 % |
|
Part de personnes de 20 à 64 ans |
59 % |
57,2 % |
|
Part de personnes de plus de 65 ans |
16,8 % |
16,2 % |
|
Part de personnes scolarisées parmi les 18 à 24 ans |
49,9 % |
47,1 % |
|
Part des actifs occupés de 15 ans ou plus qui utilisent principalement les transports en commun pour aller travailler |
52,9 % |
20,9 % |
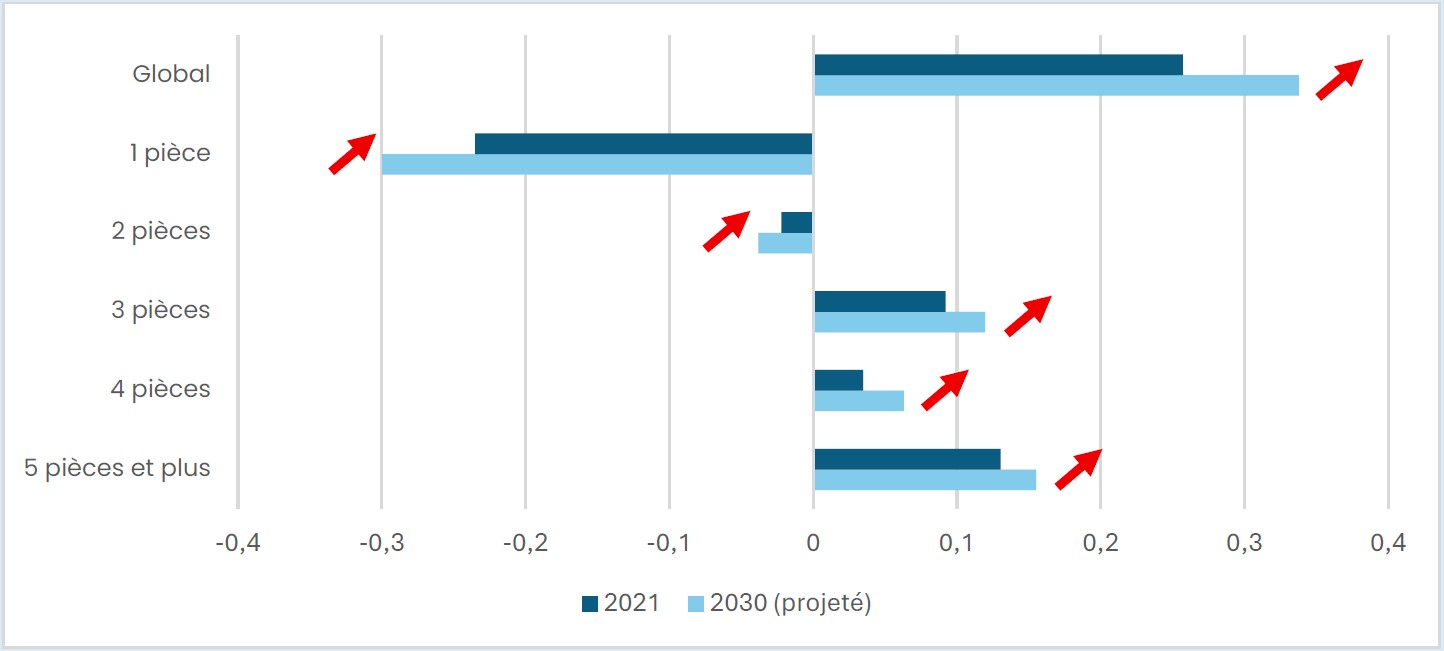
Figure. Indice de dissimilarité en 2021 et 2030 pour l’IRIS Centre-Ville Sud-Ouest (Chelles) par type de logement
Conception : ESPI2R, 2025.
L’IRIS Centre-Ville Sud-Ouest présente un indice agrégé de dissimilarité positif en 2021, soit un surplus de logements de grande taille par rapport aux besoins [figure]. S’il est inférieur à la moyenne départementale (0,25 contre 0,52), l’inadéquation offre-besoins risque cependant de s’aggraver d’ici 2030, ce qui va à contre-courant de la résorption progressive du surplus à l’échelle départementale et, d’une manière générale, de la tendance des autres quartiers étudiés.
Tableau 2. Évolution des mises en commercialisation en logements neufs par typologie entre 2019 et 2024 dans l’IRIS Centre-Ville Sud-Ouest (Chelles)
|
T1 |
T2 |
T3 |
T4 |
T5+ |
|
|
Évolution des mises en commercialisation |
0 |
+44 |
+33 |
+11 |
+2 |
Cette forte dissimilarité s’explique surtout pour une pénurie maximale de T1, qui s’aggraverait en 2030 (déficit projeté de -462 logements), ceci d’autant plus que les mises en vente neuves récentes sont inexistantes sur cette typologie.
Le report sur les 2-pièces, quand bien même il serait financièrement possible pour une partie des ménages, n’est pas non plus faisable, car les 2 pièces sont aussi légèrement en pénurie et nous estimons que cette pénurie risque de légèrement s’aggraver (déficit de -69 T2 en 2030) et ce, malgré des mises en vente neuves maximales sur ce segment.
Quant aux plus grandes typologies (3 pièces et plus), le surplus aurait tendance à s’accentuer encore en 2030, notamment avec des mises en vente neuves de T3 encore importantes (excès de +166). La dissimilarité en 4 et 5 pièces augmentera même sans action de production (+86 et +223 respectivement), par le seul jeu du vieillissement et de la réduction de la taille des ménages.
Cet IRIS encore peu dynamique nécessiterait une limitation des T3, un maintien de l’effort de production en T2 et une création minimale de T1 pour accompagner l’arrivée du métro.