1. Le premier résultat réside en un constat très simple : il y a trop de grands logements par rapport au profil moyen actuel des ménages en Île-de-France (figure 2). L’indice global de dissimilarité obtenu fait en effet clairement ressortir une inadéquation d’ensemble du parc de logements francilien par rapport à la population.
Pour simple rappel, si l’indice est négatif, il y a pénurie de pièces par rapport au besoin ; et s’il est positif il y a excédent – or l’indice global est positif pour 96 % des quartiers IRIS étudiés. On constate des logements de 3,2 pièces pour un besoin théorique moyen des ménages équivalant à 2,3 pièces en moyenne, soit un excédent de 0,9 pièce.
Figure 2. L’inadéquation du parc de logements francilien par rapport à la taille des ménages
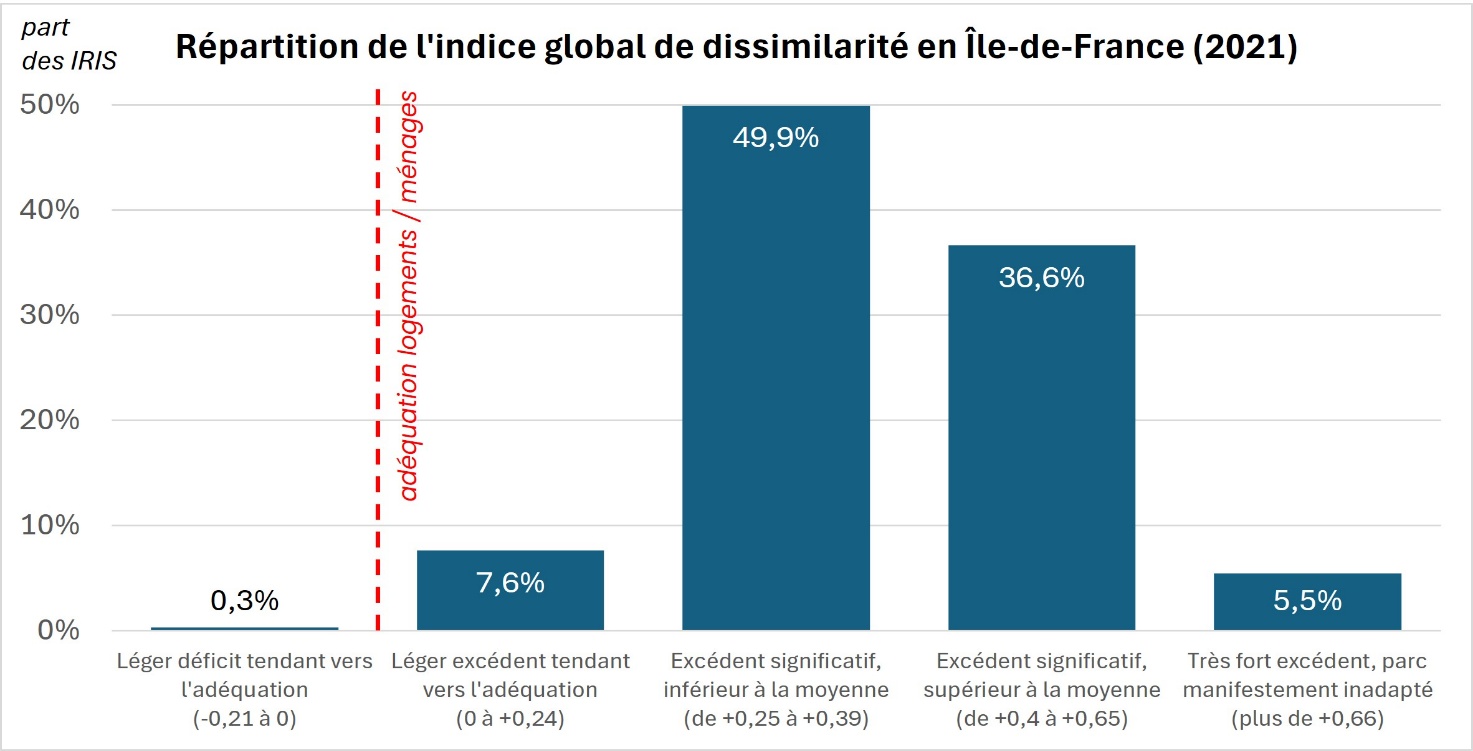
Indice global de dissimilarité (D) : somme des écarts entre la proportion de résidences principales d’une taille donnée et celle des ménages correspondants, pour chaque IRIS. Varie entre -1 (insuffisance) et 1 (excédent). Moyenne : +0,4.
Ce résultat s’explique principalement par le desserrement des ménages, c’est-à-dire la réduction du nombre moyen de personnes par logement du fait du vieillissement, des divorces, du célibat ou encore de l’augmentation de la part de jeunes étudiants et actifs vivant seuls en Île-de-France (2,41 pers./logt en 2006 contre 2,31 en 2021 – source : Insee). Le parc hérité présente donc un excédent de pièces de plus en plus prononcé par rapport aux besoins des nouveaux entrants sur le marché régional du logement.
On pourrait se réjouir d’une offre de logements plus grands que nécessaire – mais ce constat n’est acceptable que si les ménages ont les moyens d’accéder à ces types de biens ; or, le contexte immobilier récent montre le contraire, à l’exception de quelques IRIS très favorisés (voir les études de cas présentées à titre d’exemple en annexe de ce rapport de synthèse).
Dans ces conditions, il n’est donc pas souhaitable de produire de nouveaux logements trop grands, au risque de creuser le déséquilibre constaté et d’abonder le stock de biens invendus.
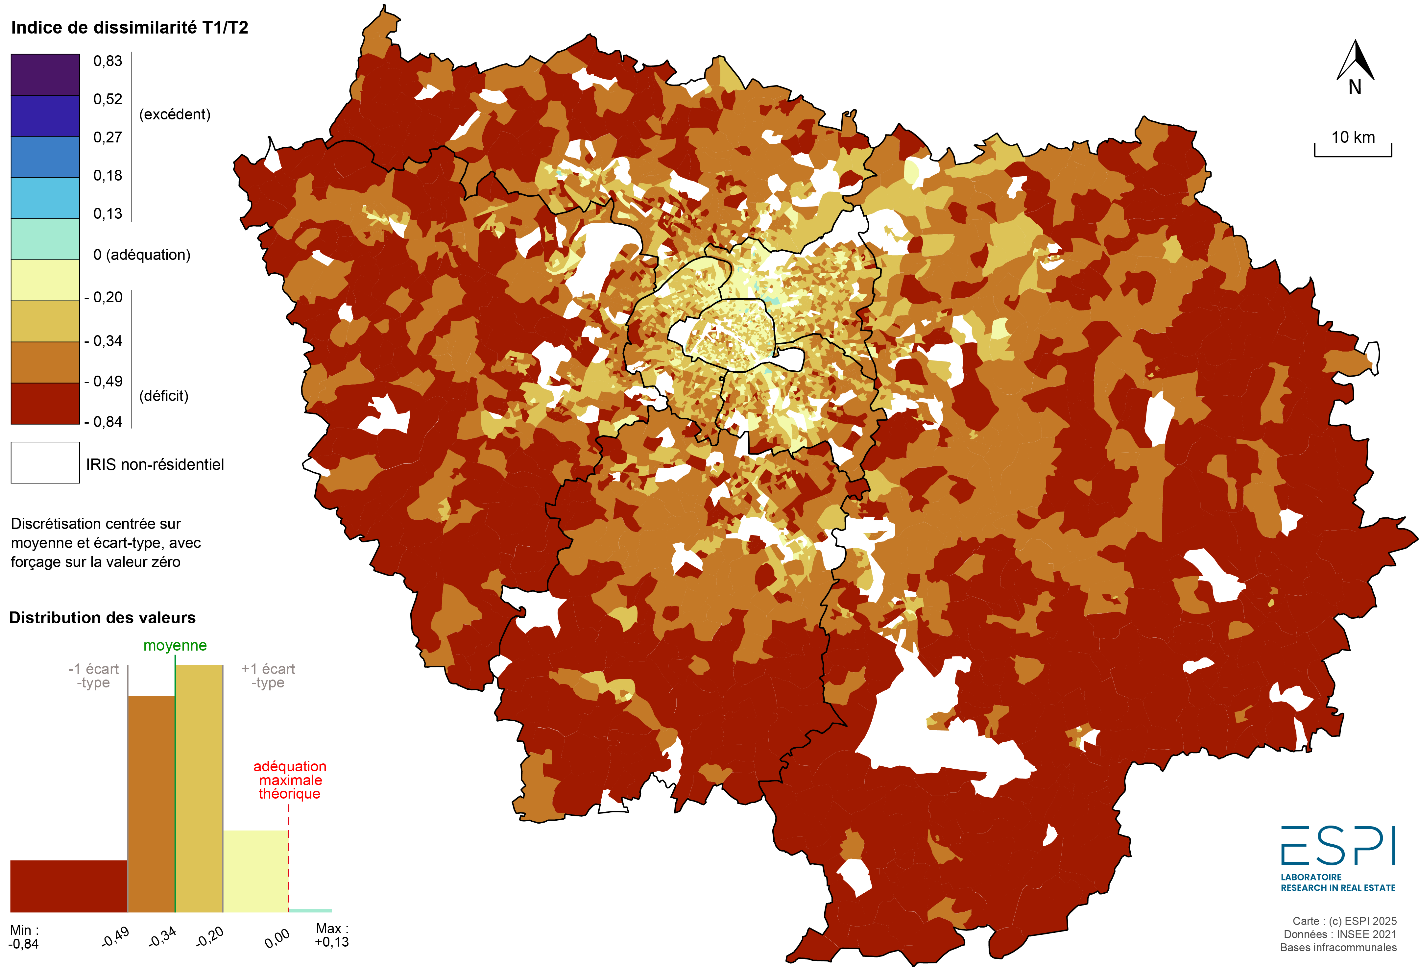
2. Le déséquilibre global ne s’exprime cependant pas de la même manière pour toutes les tailles de logement ni sur tous les territoires. Il existe ainsi une pénurie d’ensemble de logements de petite taille (T1 et T2), avec une insuffisance globale de T1 sur toute l’Île-de-France et un manque de T2 assez important, sauf dans Paris Centre et ses communes limitrophes (figure 3).
Figure 3. Indice de dissimilarité agrégé pour les T1 et T2 en Île-de-France
Conception : ESPI2R, 2025.
Certes, la pénurie de petits logements dans les espaces ruraux périphériques d’Île-de-France n’est que l’enregistrement du vieillissement de ménages qui vivent seuls dans des logements devenus trop grands, mais avec des coûts de logement réduits et sans réelle pression de la demande par ailleurs. En revanche, l’indice traduit un réel souci d’inadéquation dans les zones centrales et en première couronne, notamment pour les étudiants et les jeunes actifs sans enfant.
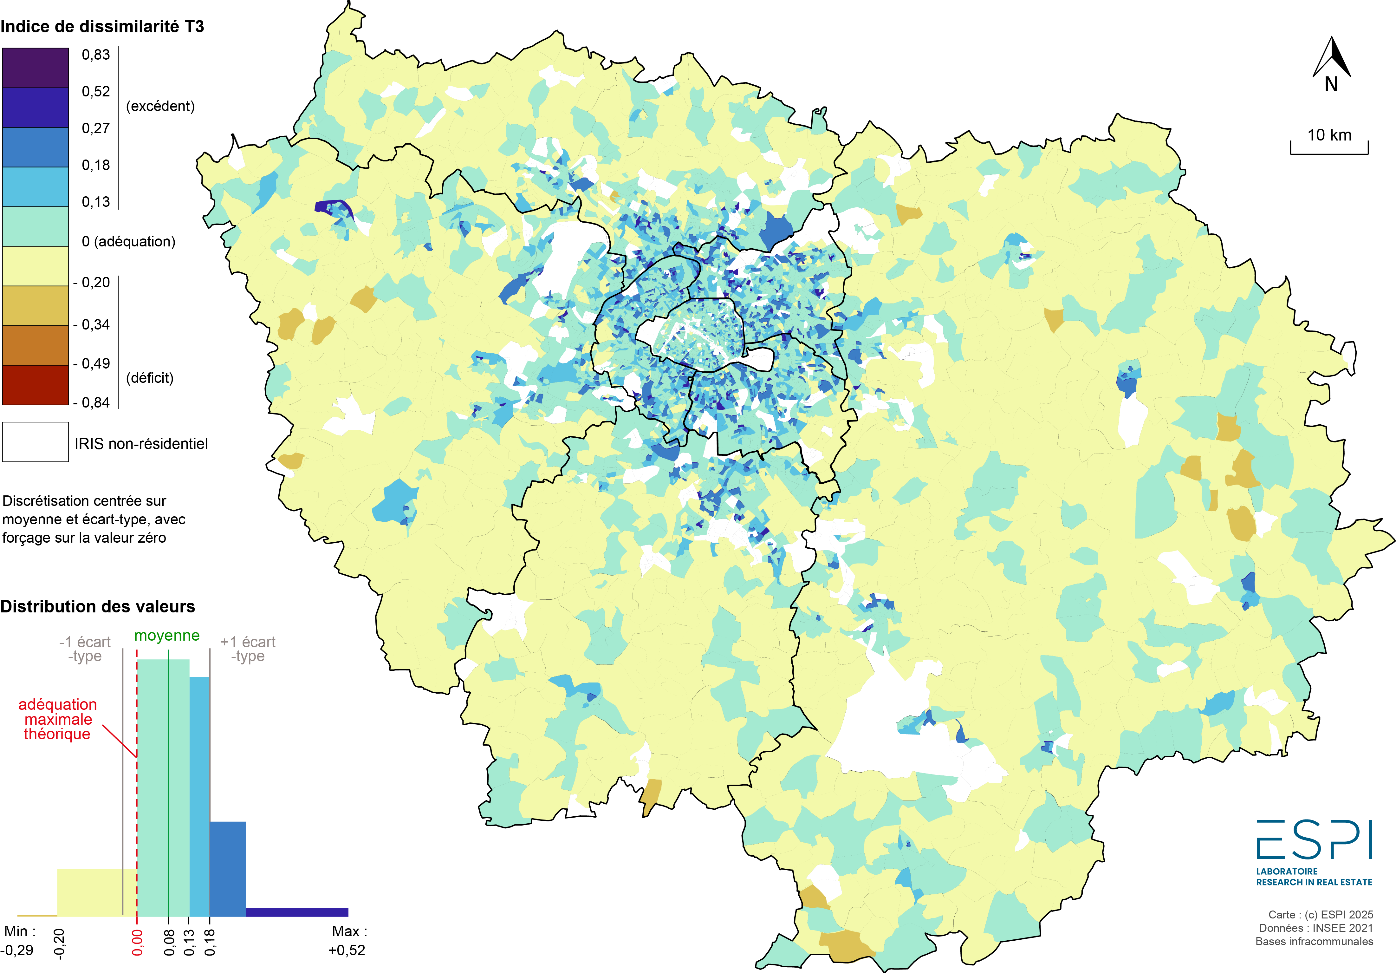
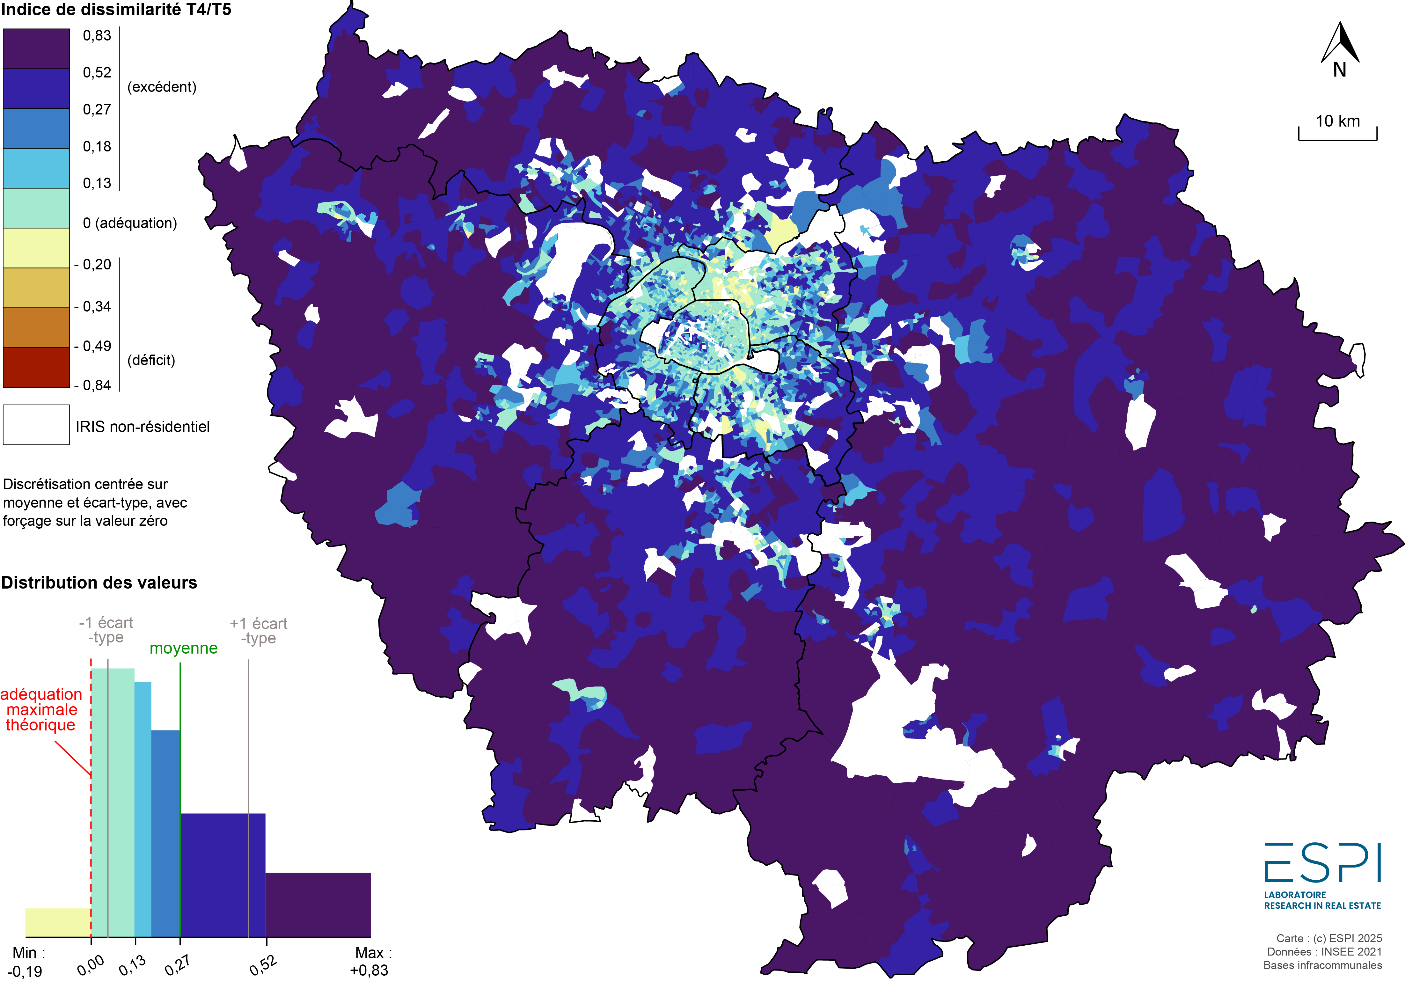
En ce qui concerne les T3, l’indice de dissimilarité montre, dans certains territoires de première couronne, une suroffre relative, puis un déficit modéré au-delà1 (figure 4). Les T4 et T5 sont en revanche en excédent partout, sauf pour les T4 spécifiquement, qui sont en relative adéquation avec le besoin dans le périurbain proche du fait d’un croît naturel encore positif lié à l’installation de familles avec enfants. Autre exception : les grands logements manquent au nord-est de Paris ou au sud du Val-de-Marne, notamment en lien avec le parc du secteur social (figure 5).
Figure 4. Indice de dissimilarité pour les T3 en Île-de-France
Conception : ESPI2R, 2025.
Figure 5. Indice de dissimilarité agrégé pour les T4 et T5 en Île-de-France
Conception : ESPI2R, 2025.
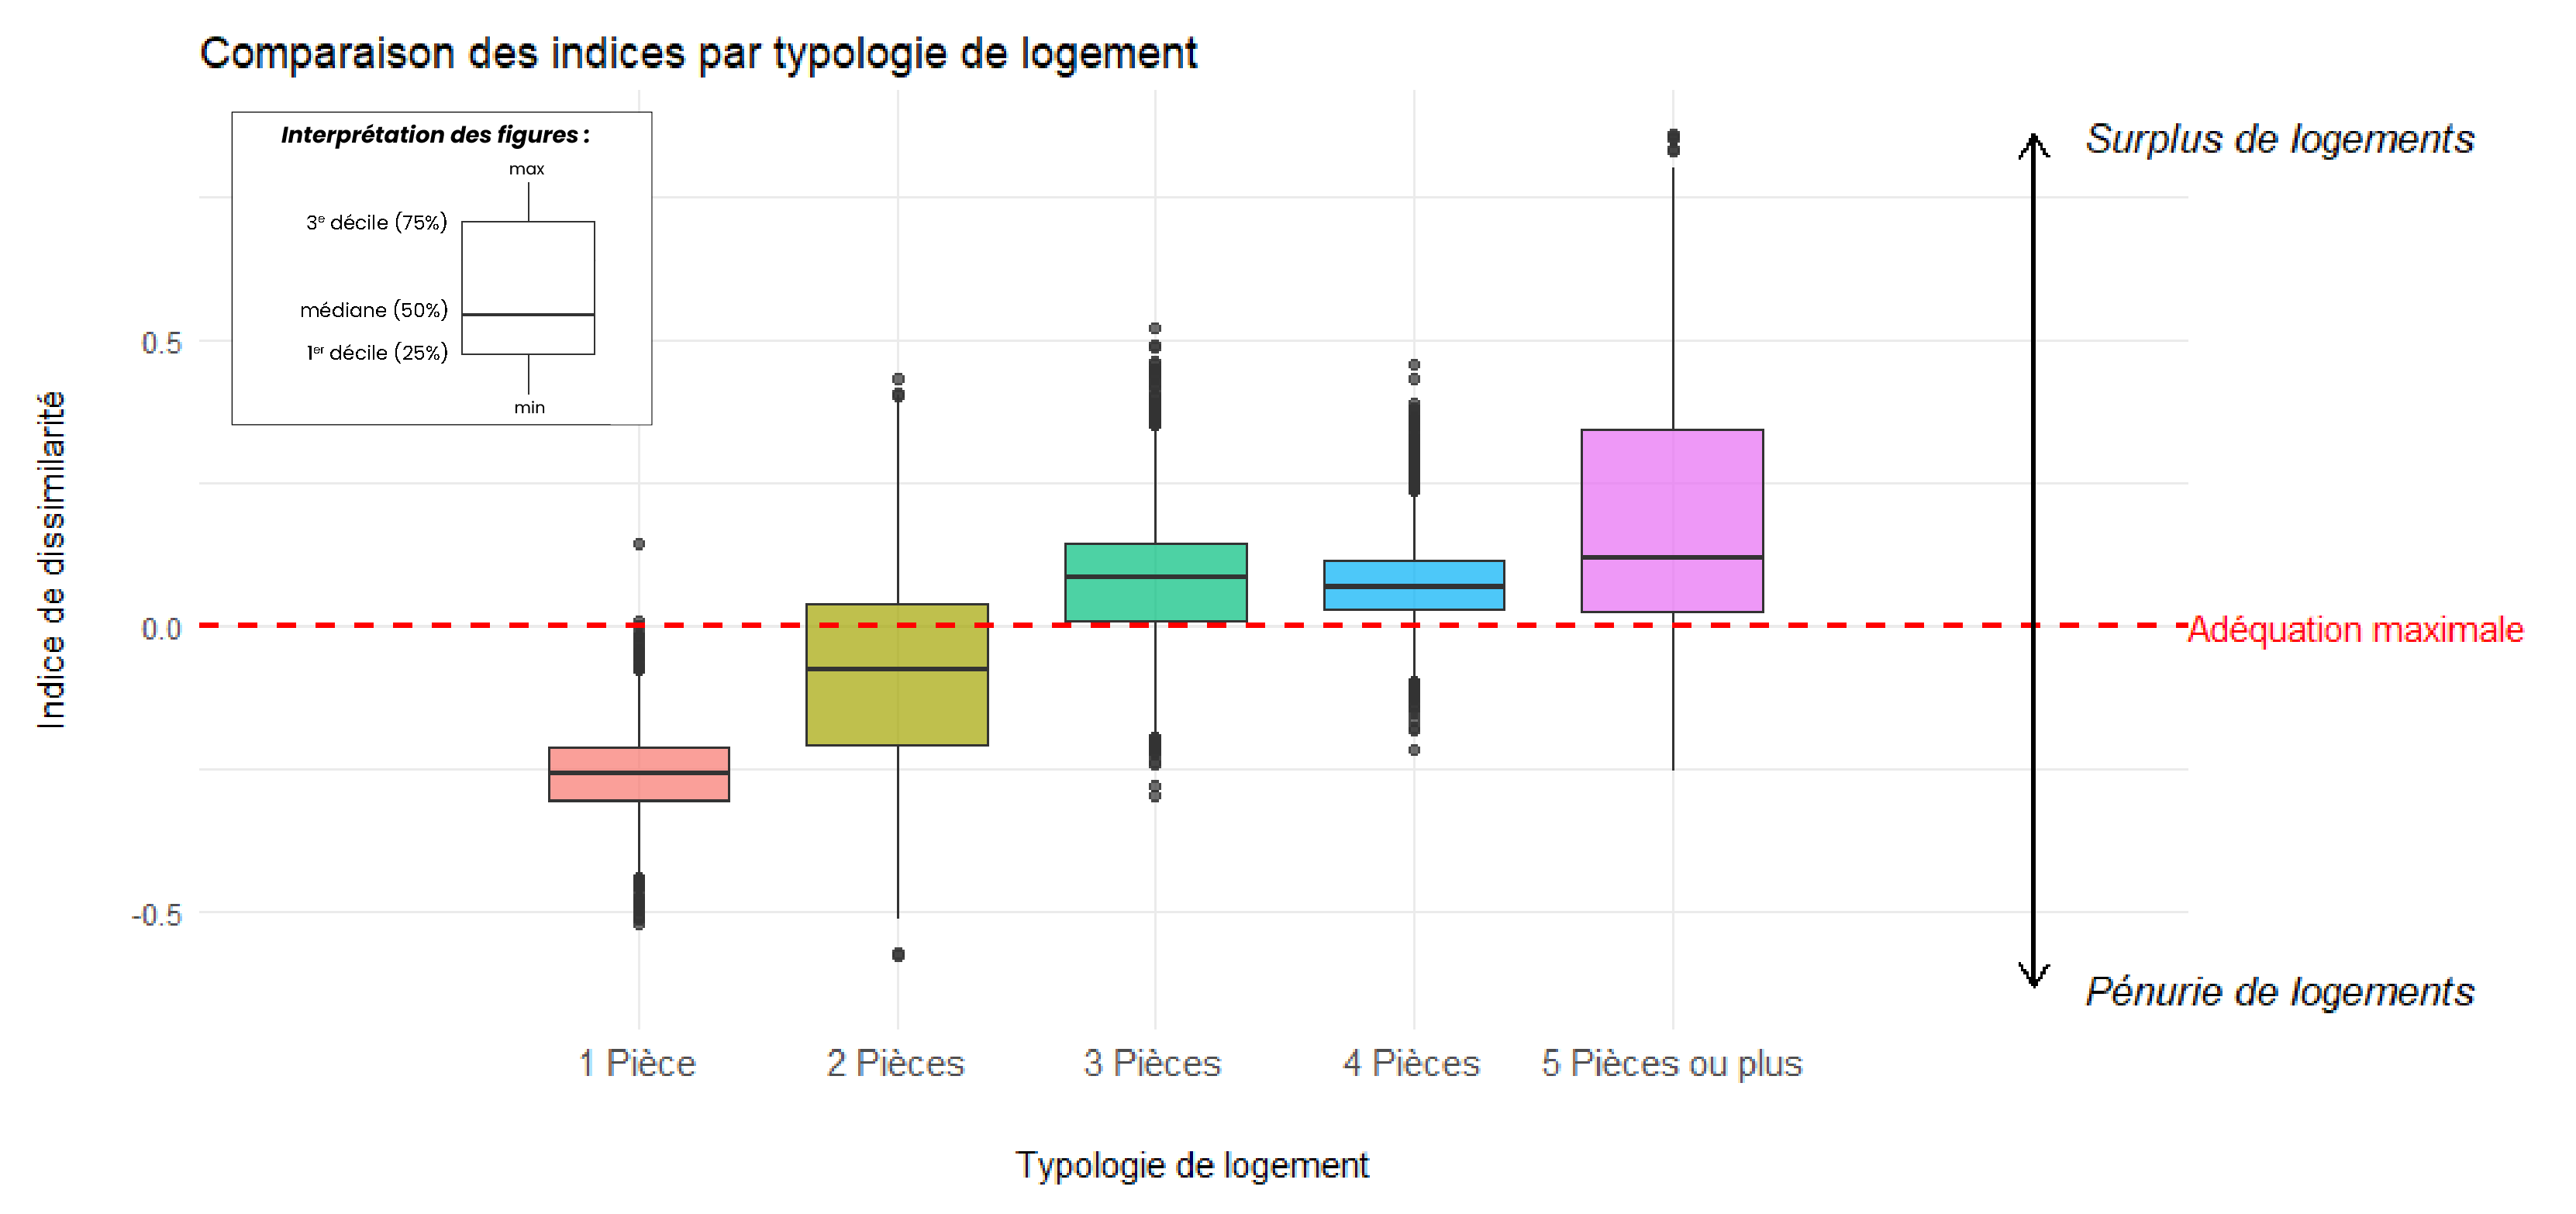
Au total, l’inadéquation est donc maximale pour les T1 et les T5 ou plus, qui s’écartent largement de la valeur zéro avec des dynamiques opposées : pénurie pour les T1, suroffre pour les T5. La situation est localement plus contrastée pour les autres types de biens.
Figure 6. Distribution des indices de dissimilarité par IRIS pour chaque type de logement
Conception : ESPI2R, 2025.
3. L’action des promoteurs, dans ce cadre, contribue à réduire significativement les dissimilarités observées puisqu’elle s’adapte surtout aux lois de la demande. En effet, dans l’ensemble des IRIS où les promoteurs sont intervenus ces cinq dernières années (figure 7), les dissimilarités sont moindres sur les T1/T2 tout comme les T4/T5, par rééquilibrage, puisque 35 % des projets promoteurs se concentrent sur les T1/T2 contre seulement 5 % sur des T4 et plus.
Seule la production de T3, très élevée (58 % des opérations), augmente l’inadéquation observée, mais il faut à nouveau tenir compte du caractère hybride de cette taille [voir conclusion].
Figure 7. Dissimilarités moyennes observées par IRIS
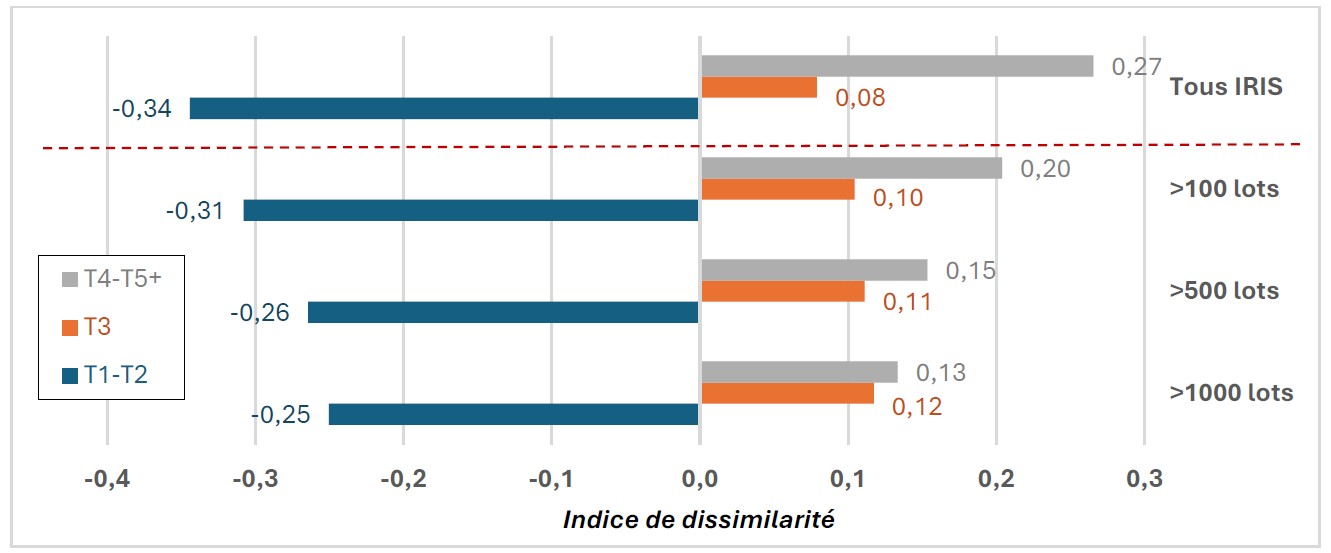
Comparaison tous IRIS confondus et IRIS où les promoteurs sont intervenus depuis moins de cinq ans sur un total d’au moins 100, 500 ou 1 000 lots.
Conception : ESPI2R, d’après données CAPEM, 2025.
Cet effet positif s’explique à la fois par le fait que les programmes récents sont, par nature, en adéquation relative avec les ménages qui les occupent – l’évolution dans le temps de la composition des ménages n’ayant pas encore pu créer de divergences majeures – et parce que les promoteurs tentent d’ajuster le plus possible leur production aux marchés locaux.
4. À l’horizon 2030 ensuite, il apparaît que, malgré un ralentissement de la démographie, le besoin en logements subsiste car le desserrement des ménages devient le moteur n°1 des besoins, en Île-de-France comme à l’échelle nationale.
En partant des cinq composantes ci-dessous, un modèle d’apprentissage par réseau de neurones sur séries temporelles longues a en effet pu prolonger avec précision les tendances observées. Il a permis de démontrer que le moteur démographique ralentit d’ici 2030, principalement du fait du déclin de la fécondité observé en France et du tassement migratoire.
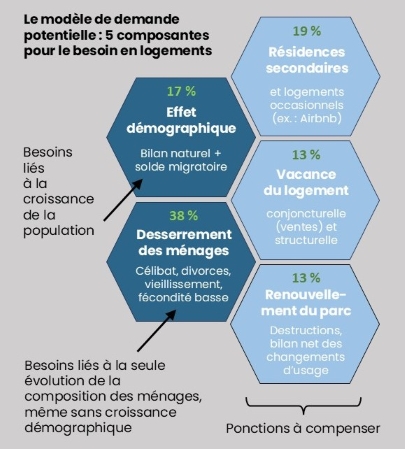
En revanche, le desserrement se renforce et porte désormais 38 % des besoins régionaux, contre seulement 17 % pour la démographie. Ajoutons que 19 % du besoin est généré par le cas particulier de la poursuite de la croissance des résidences secondaires et des logements occasionnels – un niveau particulièrement élevé, en lien avec la dynamique touristique et les pied-à-terre professionnels dans la capitale.
Si l’on prolonge de la même manière l’évolution du parc des logements, d’une part, et l’évolution des ménages d’autre part, il est possible de reconstituer ensuite l’indice de dissimilarité en 2030 pour chaque type de logement. Ces projections visent à créer un repère, par la même modélisation fine des tendances observées, sans supposer d’autres perturbations : statu quo de l’action publique, maintien de la vacance du logement et de la ponction par les résidences secondaires, même niveau de construction et mêmes typologies de logements.
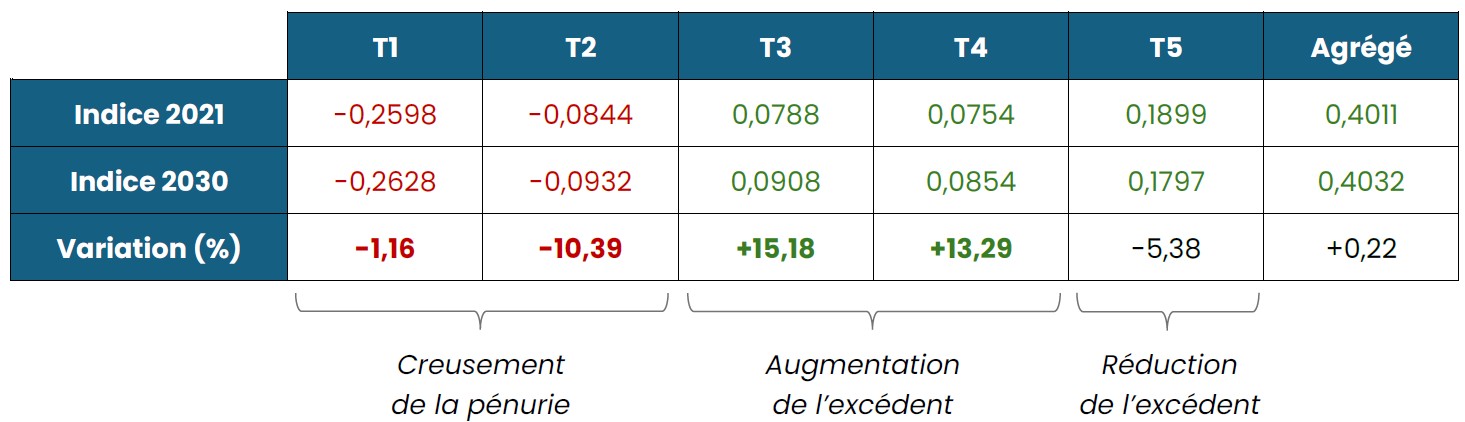
5. Suite à ces projections (figure 8), on observe une détérioration de la situation par rapport à 2021 pour les T3 et T4 (excédent aggravé), mais aussi pour les petites tailles (manque aggravé en T1 et T2). Seul l’excédent de T5 ou plus est en voie de réduction.
L’étude met donc en évidence, à l’échelle régionale, la nécessaire réorientation de la production en faveur des petites surfaces (T1/T2), tout en minorant un peu la production de T3/T4, même si cela dépend de chaque territoire local.
Figure 8. Évolution projetée de la distribution des indices de dissimilarité entre 2021 et 2030 par type de logement
Source : ESPI2R, 2025.
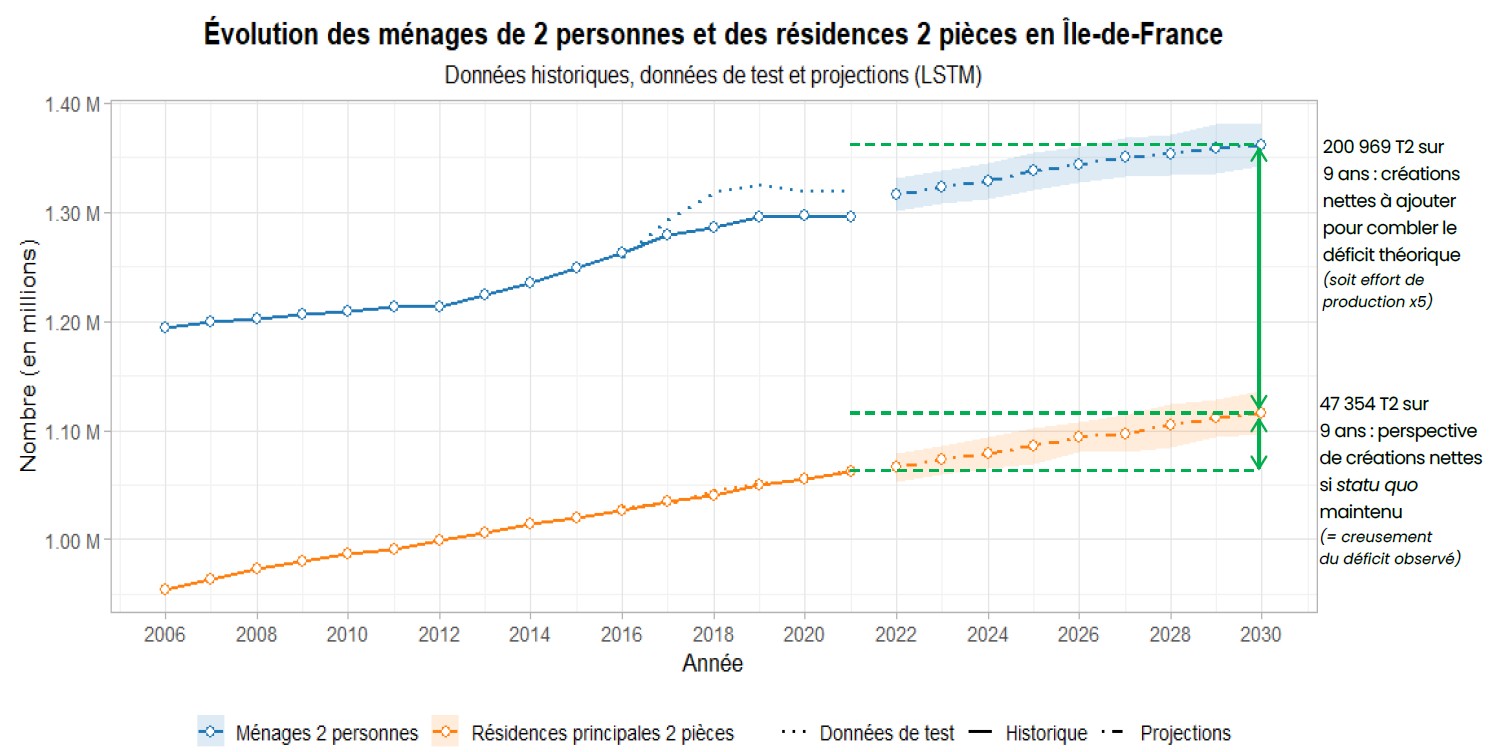
8. Dans ce contexte, l’analyse permet aussi d’estimer, le cas échéant, quel peut être le déficit à combler pour rétablir une adéquation optimale entre ménages et logements selon le type de logement considéré. Ainsi, le déficit cumulé en T1 et T2, catégories relativement poreuses entre elles en termes de coût et de souhaits des ménages, peut être estimé à 1,6 millions d’unités sur toute l’Île-de-France, pour un parc total de 5,4 millions de logements en 2030. À titre d’exemple, le déficit global en T2 représente un besoin en logement quatre fois supérieur au volume annuel produit (figure 9).
Ce calcul gagnera toutefois à être établi à une échelle adaptée – en particulier celle des établissements publics de coopération intercommunale (EPCI), échelon opérationnel optimal pour l’urbanisme et permettant de lisser les différences entre quartiers voisins, à l’échelle d’un même bassin de services et d’emplois.
Figure 9. Illustration de l’écart entre les perspectives de production de T2 en prolongement de tendance et le déficit prévisible à combler d’ici 2030 en Île-de-France
Calculs ESPI2R, 2025.